这个标题是一种挑衅,但只说对了一半。数据中心不会消失。真正终结的,是「智能必须住在数据中心里」这一假设。半导体行业正在交付新一代芯片,其明确使命就是让AI在数据产生的地方运行——在摄像头里、在汽车里、在机床里、在电表里——而不是把原始数据千里迢迢送进超大规模机房再等结果返回。对任何管理范围三清单的人来说,这不是IT新闻。这是你的数字价值链排放落点的结构性变化,也决定了谁有能力测量它们。
先看看我们已经在付的账单。数据中心和数据传输网络合计约占全球用电量的1%到1.5%,国际能源署(IEA)预测,在AI负载的推动下,数据中心用电需求到2030年将大致翻一番。每一次大模型查询、每一段送上云端分析的视频流、每一条上传处理的传感器原始数据,都在一座你不拥有的设施里、在一张你无法选择的电网上消耗能源。按碳核算的口径,这些成本大部分落进你的范围三——类别1是你采购的IT设备与服务,类别11是你的产品在客户手中消耗的能源。
AI架构的三个时代,三种碳画像
第一个时代是云端AI:GPU堆在巨型数据中心里,原始数据流进去,答案流出来。它强大,但在每个维度上都昂贵——带宽、延迟、隐私暴露、能耗。一套把高清视频24小时不间断送上云端的监控架构,无论摄像头前是否发生任何事情,都在持续为传输和远程计算付费。
第二个时代是边缘AI:设备内的系统级芯片在本地完成推理。摄像头不再发送视频流,而是发送结论——一条元数据事件、一段真正出事时的短剪辑。这类架构通常能削减90%以上的带宽,把原始数据留在本地(这本身就是隐私与合规收益),并消除往返延迟。能耗对比同样悬殊:在专用芯片上本地推理所耗的能源,只是传输数据并远程运行同一模型的一个零头。
第三个时代已经出现在路线图上:TinyML与无处不在的AI。数字信号处理器、神经网络处理单元和微控制器,以亚毫瓦级功耗、靠电池、在完全无网络连接的情况下运行机器学习。常开的异常检测、声音识别、手势追踪——都发生在从不接触服务器的设备里。到了这一步,数据中心甚至不在回路之中。
“范式正在从「把像素送上云端」转向「在边缘理解像素」。在碳核算师眼里,这句话的意思是:排放从别人的范围二,转移进了你产品的设计选择。”
大语言模型也在离开云端——走向台式机、笔记本和企业机房
这场转移不只关乎传感器和摄像头。同样的物理规律正在把大语言模型拉出云端。一台配备新款NVIDIA RTX显卡的台式工作站,如今可以在本地运行像样的开源大模型。苹果M系列芯片凭借CPU与GPU共享的统一内存,把一台Mac Studio——甚至一台MacBook——变成可信的推理机器。而像GMKtec这样基于AMD锐龙AI处理器的迷你主机,用一部手机的价钱就把神经网络处理单元摆上了桌面。三年前还需要一整柜数据中心机架的能力,如今就藏在显示器底下。
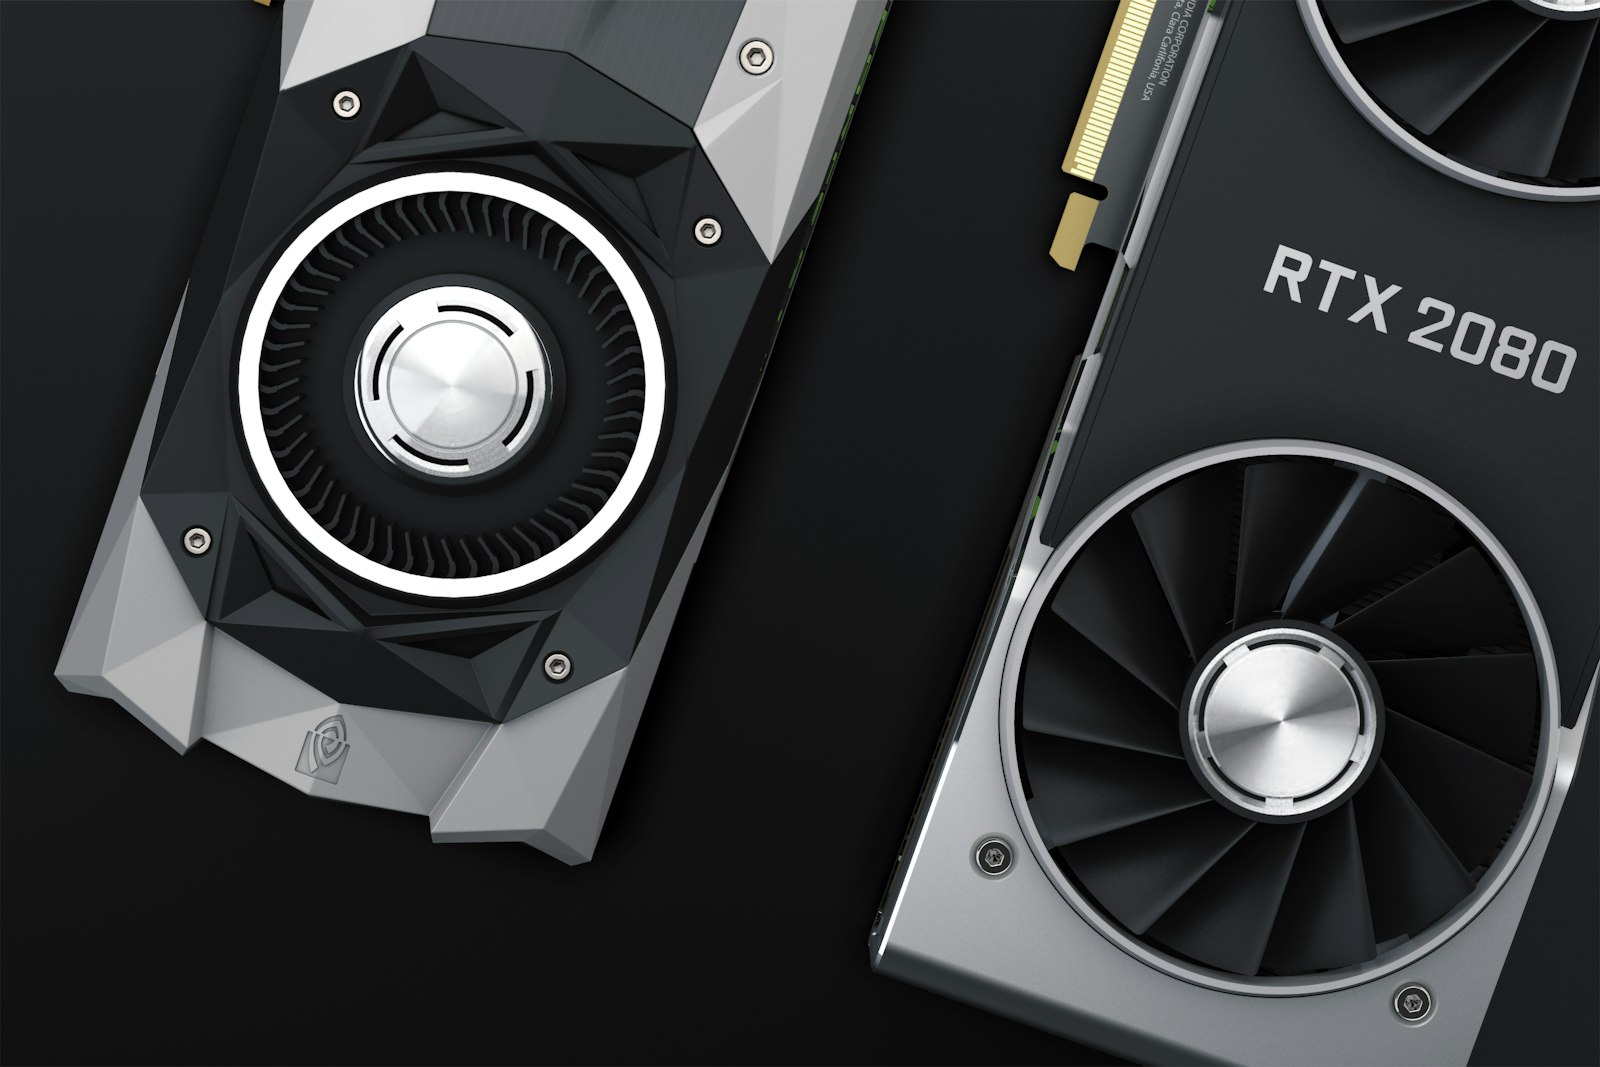
看看谁在受益。律师事务所可以在自己办公室的一台台式机上做文书分析:客户卷宗从不出楼,保密论据不言自明。自由职业者带着一台笔记本,在火车上、断网状态下用电池起草、翻译、做摘要。大型企业部署自己的服务器集群,不再为那些最常规的任务按token付租金。在每一种情形里,电费都从超大云厂商的电网,转移到一台买方自己拥有、自己掌控——并且真正能测量的机器上。
市场已经投了票
各类市场分析指向同一个形状:边缘AI市场2026年约260亿美元,到2040年预计接近2450亿美元——年复合增长率超过17%。目前硬件主导收入;软件是增长最快的板块;边缘设备——智能手机、物联网、无人机、工业传感器——驱动着整体普及。分析师列出的驱动因素,恰恰是可持续发展负责人耳熟能详的那些:更低延迟、更低带宽成本、隐私与合规压力,以及5G、物联网和AI芯片技术的成熟。
地理格局在这里很关键。北美目前占据最大市场份额,但亚太是增长最快的地区——而芯片、设备以及集成它们的工厂,恰恰都集中在亚太。如果你的供应链涉及电子产品——如今几乎没有供应链不涉及——这场转型就发生在你的供应商体系内部,无论它是否出现在你的问卷里。
这将改写你范围三里的哪些内容
类别1——外购商品与服务。IT硬件的隐含碳不会因为推理走向边缘而减少;它只是转移了。上游少了服务器和网络设备,下游更多设备里装了更复杂的芯片。只盯数据中心服务的采购方,会看到一条线在改善,而半导体那条线悄悄变粗。该问电子供应商的问题,不再只是「你们组装厂用哪种绿电」,而是哪家晶圆厂、哪个制程节点、哪种封装——芯片本身正在成为产品的碳热点。
类别11——售出产品的使用。这才是边缘AI真正的好消息。一台本地处理而非向云端传输的设备,可以大幅降低全生命周期的使用阶段能耗——既包括自身耗电,也包括它在网络和数据中心负载中的份额。对联网产品制造商而言,边缘架构正在成为少数几个能通过设计而非通过你无法掌控的电网脱碳来降低类别11的杠杆。
但这里有个陷阱。用平均电网因子和假设使用模式算出来的使用阶段节减量,是建模出来的减排,不是实测的减排。如果你的产品因为「在边缘计算」而宣称碳足迹更低,这一宣称的可信度完全取决于背后的使用数据——而恰好,边缘设备自己就能采集这些数据。
市场上的工具如何处理这个问题——缺口在哪里
大多数可持续发展平台诞生于这样一个时代:数字排放就意味着给服务器买绿电、申报云用量。它们正在追赶,但边缘转型暴露了一个结构性局限:它们测量的是别人申报给它们的东西,而不是设计进产品里的东西。
| 工具 | 在数字排放上的强项 | 边缘AI转型暴露的缺口 |
|---|---|---|
| EcoVadis | 供应商问卷与评级,涵盖IT采购政策。 | 答案是自我申报的;看不见供应商的产品架构是否真的降低了使用阶段能耗。 |
| CDP | 能源与排放的标准化披露,包括数据中心。 | 年度、汇总、公司层面;对边缘推理这类产品级设计选择是盲的。 |
| Watershed / Persefoni / Sweep | 带云用量模块和支出法因子的碳核算引擎。 | 基于支出和平均值的建模估算;芯片级的能效提升会消失在排放因子里。 |
| Normative | 从会计数据自动计算。 | 同样的局限:账本不知道推理发生在哪里。 |
| SGS / TÜV SÜD | 对申报数字的核证与鉴证。 | 核实已申报的内容;不会重新设计产品或供应商项目。 |
| BE-CAUSE(Net Zero Pulse + SSDP) | 按真实转型杠杆给供应商生态排序,然后把ESG一致性落到车间现场——包括与设计设备的供应商一起谈产品架构和能耗问题。 | 不是披露工具;它是执行层,把数字排放的发现变成供应商对话和设计决策。 |
这是我们在每一个范围三类别里都看到的规律:市场精于计数,拙于改变。Net Zero Pulse存在的意义,是在组合层面驾驭供应商生态——识别哪些供应商的技术选择真正推动你的轨迹。Strategic Suppliers Development Program(SSDP)随后在现场做那些不光鲜的工作:和供应商的工程团队坐在一起,读懂产品的能耗画像,弥合你的报告所宣称的与出厂产品实际表现之间的差距。成本低于纯问卷方式已经在消耗的行政时间。
周一早上该做什么
- 在电子与联网产品供应商评审中加一个问题:你产品里的智能跑在哪里——云端、边缘还是设备端——这个选择对全生命周期能耗意味着什么?
- 把数字范围三至少拆成三条线:云服务、网络、硬件隐含碳。一条笼统的IT线会把这场转移掩盖很多年。
- 把供应商的使用阶段宣称当作假设,直到它们附带使用数据。边缘设备能提供这些数据;开口要。
- 重点盯亚太供应商:边缘转型最先在那里被设计和制造。最早理解它的公司,将制定你下一代产品不得不继承的规格。
数据中心会继续增长,用于训练最大的模型——那部分负载不会移动。但推理层,也就是触及你买进卖出的每一件联网产品的那一层,正在搬出大楼。那些像芯片行业更新自身架构一样快速更新碳核算架构的公司,将是2030年其范围三报告仍然描述现实的公司。