呢個標題係一種挑釁,但只係講中一半。數據中心唔會消失。真正完結嘅,係「智能一定要住喺數據中心入面」呢個假設。半導體行業而家交付緊新一代晶片,佢哋嘅明確使命就係畀AI喺數據誕生嘅地方運行——喺鏡頭入面、喺車入面、喺機床入面、喺電錶入面——而唔係將原始數據千里迢迢送入超大規模機房再等結果傳返。對任何管理範圍三清單嘅人嚟講,呢個唔係IT新聞。呢個係你數碼價值鏈排放落點嘅結構性變化,亦決定咗邊個有能力去量度佢哋。
先睇下我哋已經喺度找緊嘅數。數據中心同數據傳輸網絡加埋約佔全球用電量1%到1.5%,國際能源署(IEA)預測,喺AI負載推動下,數據中心用電需求到2030年會大致翻一番。每一次大模型查詢、每一段送上雲端分析嘅影片流、每一條上傳處理嘅感測器原始數據,都喺一座你唔擁有嘅設施入面、喺一張你揀唔到嘅電網上消耗能源。按碳核算嘅口徑,呢啲成本大部分落入你嘅範圍三——類別1係你採購嘅IT設備同服務,類別11係你產品喺客戶手上消耗嘅能源。
AI架構嘅三個時代,三種碳畫像
第一個時代係雲端AI:GPU堆喺巨型數據中心入面,原始數據流入去,答案流出嚟。佢強大,但喺每個維度上都昂貴——頻寬、延遲、私隱暴露、能耗。一套將高清影片24小時唔間斷送上雲端嘅監控架構,無論鏡頭前有冇嘢發生,都持續為傳輸同遠端運算找數。
第二個時代係邊緣AI:設備入面嘅系統級晶片喺本地完成推理。鏡頭唔再送影片流,而係送結論——一條元數據事件、一段真正出事時嘅短剪輯。呢類架構通常可以削減九成以上頻寬,將原始數據留喺本地(呢個本身就係私隱同合規收益),仲消除埋往返延遲。能耗對比同樣懸殊:喺專用晶片上本地推理所用嘅能源,只係傳輸數據再遠端行同一個模型嘅一個零頭。
第三個時代已經出現喺路線圖上:TinyML同無處不在嘅AI。數碼訊號處理器、神經網絡處理單元同微控制器,以亞毫瓦級功耗、靠電池、喺完全冇網絡連接嘅情況下行機器學習。長開嘅異常檢測、聲音識別、手勢追蹤——全部發生喺從來唔掂伺服器嘅設備入面。去到呢一步,數據中心甚至唔喺迴路之中。
“範式正由「將像素送上雲端」轉向「喺邊緣理解像素」。喺碳核算師眼中,呢句話嘅意思係:排放由人哋嘅範圍二,轉移入咗你產品嘅設計選擇。”
大語言模型都離開緊雲端——走向桌面電腦、手提電腦同企業機房
呢場轉移唔只關乎感測器同鏡頭。同一套物理規律正將大語言模型拉出雲端。一部配備新款NVIDIA RTX顯示卡嘅桌面工作站,而家可以喺本地行到似樣嘅開源大模型。Apple M系列晶片憑CPU同GPU共享嘅統一記憶體,將一部Mac Studio——甚至一部MacBook——變成可信嘅推理機器。而好似GMKtec咁建基於AMD Ryzen AI處理器嘅迷你主機,用一部智能電話嘅價錢就將神經網絡處理單元擺上枱面。三年前仲要成櫃數據中心機架嘅能力,而家就收埋喺顯示器底下。
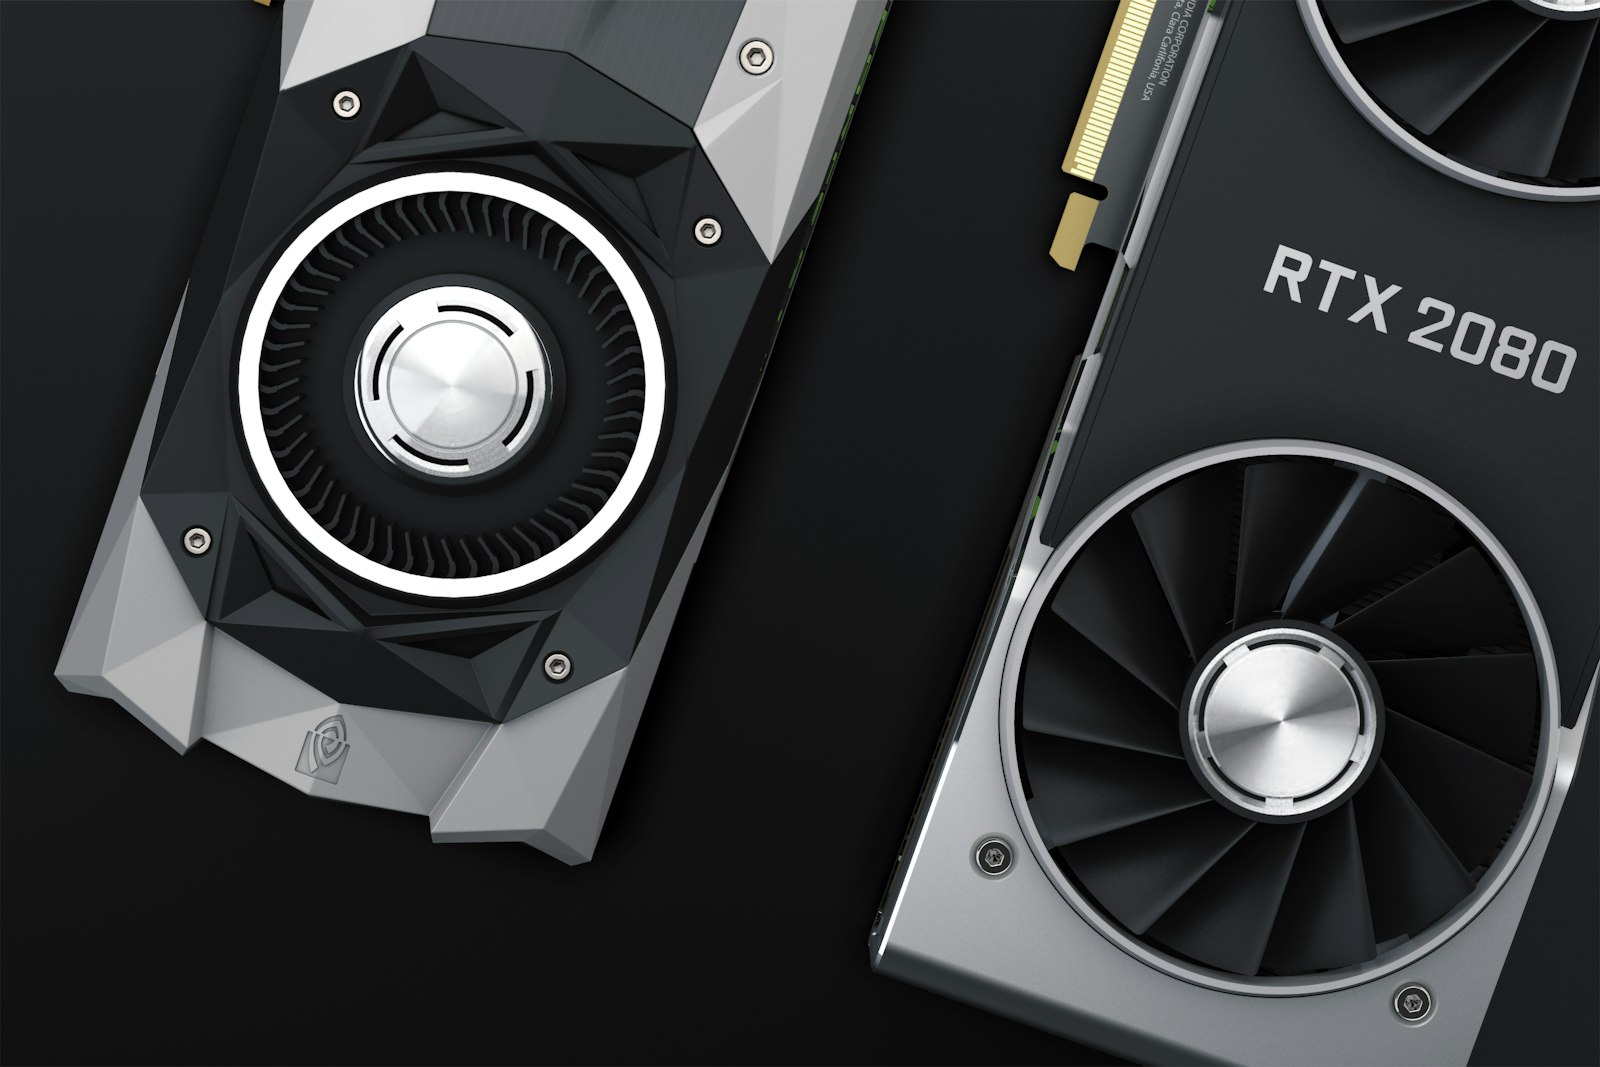
睇下邊個受惠。律師樓可以喺自己寫字樓嘅一部桌面電腦做文件分析:客戶檔案從來唔出座樓,保密論據唔寫自明。自由工作者帶住一部手提電腦,喺火車上、離線狀態用電池起草、翻譯、做摘要。大型企業部署自己嘅伺服器集群,唔再為最例行嘅負載逐個token交租。喺每種情況入面,電費都由超大雲廠商嘅電網,轉移到一部買方自己擁有、自己掌控——仲真正量度到嘅機器。
市場已經投咗票
各類市場分析指向同一個形狀:邊緣AI市場2026年約260億美元,到2040年預計接近2450億美元——年複合增長率超過17%。而家硬件主導收入;軟件係增長最快嘅板塊;邊緣設備——智能手機、物聯網、無人機、工業感測器——帶動整體普及。分析師列出嘅驅動因素,啱啱好係可持續發展負責人最熟嘅嗰啲:更低延遲、更低頻寬成本、私隱同合規壓力,以及5G、物聯網同AI晶片技術嘅成熟。
地理格局喺度好關鍵。北美而家佔最大市場份額,但亞太係增長最快嘅地區——而晶片、設備同集成佢哋嘅工廠,啱啱好都集中喺亞太。如果你嘅供應鏈掂到電子產品——而家幾乎冇供應鏈唔掂——呢場轉型就發生喺你嘅供應商體系入面,無論佢有冇出現喺你份問卷入面。
呢個會改寫你範圍三入面嘅邊啲內容
類別1——外購商品同服務。IT硬件嘅隱含碳唔會因為推理走向邊緣而減少;佢只係轉移咗。上游少咗伺服器同網絡設備,下游更多設備裝咗更複雜嘅晶片。淨係盯實數據中心服務嘅採購方,會見到一條線改善緊,而半導體嗰條線靜靜哋變粗。應該問電子供應商嘅問題,唔再淨係「你哋組裝廠用邊種綠電」,而係邊間晶圓廠、邊個製程節點、邊種封裝——晶片本身正成為產品嘅碳熱點。
類別11——售出產品嘅使用。呢度先係邊緣AI真正嘅好消息。一部本地處理而唔係向雲端傳輸嘅設備,可以大幅降佢全生命周期嘅使用階段能耗——既包括自身耗電,亦包括佢喺網絡同數據中心負載入面嘅份額。對聯網產品製造商嚟講,邊緣架構正成為少數幾個可以靠設計、而唔係靠你控制唔到嘅電網脫碳,去降低類別11嘅槓桿。
不過呢度有個陷阱。用平均電網因子同假設使用模式計出嚟嘅使用階段慳減量,係建模出嚟嘅減排,唔係實測嘅減排。如果你嘅產品因為「喺邊緣計算」而聲稱碳足跡更低,呢個聲稱嘅可信度完全取決於背後嘅使用數據——而啱啱好,邊緣設備自己就可以採集呢啲數據。
市場上嘅工具點樣處理呢個問題——缺口喺邊
大部分可持續發展平台誕生喺咁樣嘅時代:數碼排放就等於幫伺服器買綠電、申報雲用量。佢哋追緊上嚟,但邊緣轉型暴露咗一個結構性局限:佢哋量度嘅係人哋申報畀佢哋嘅嘢,而唔係設計入產品入面嘅嘢。
| 工具 | 喺數碼排放上嘅強項 | 邊緣AI轉型暴露嘅缺口 |
|---|---|---|
| EcoVadis | 供應商問卷同評級,涵蓋IT採購政策。 | 答案係自我申報;睇唔到供應商嘅產品架構係咪真係降低咗使用階段能耗。 |
| CDP | 能源同排放嘅標準化披露,包括數據中心。 | 年度、匯總、公司層面;對邊緣推理呢類產品級設計選擇係盲嘅。 |
| Watershed / Persefoni / Sweep | 帶雲用量模塊同支出法因子嘅碳核算引擎。 | 基於支出同平均值嘅建模估算;晶片級嘅能效提升會消失喺排放因子入面。 |
| Normative | 由會計數據自動計算。 | 同樣嘅局限:賬本唔知推理喺邊度發生。 |
| SGS / TÜV SÜD | 對申報數字嘅核證同鑒證。 | 核實已申報嘅內容;唔會重新設計產品或者供應商項目。 |
| BE-CAUSE(Net Zero Pulse + SSDP) | 按真實轉型槓桿幫供應商生態排序,然後將ESG一致性落到車間現場——包括同設計設備嘅供應商一齊傾產品架構同能耗問題。 | 唔係披露工具;佢係執行層,將數碼排放嘅發現變成供應商對話同設計決策。 |
呢個係我哋喺每一個範圍三類別都見到嘅規律:市場精於計數,拙於改變。Net Zero Pulse存在嘅意義,係喺組合層面駕馭供應商生態——識別邊啲供應商嘅技術選擇真正推動你嘅軌跡。Strategic Suppliers Development Program(SSDP)跟住喺現場做嗰啲唔光鮮嘅工作:同供應商嘅工程團隊坐埋一齊,讀懂產品嘅能耗畫像,填平你份報告所聲稱嘅同出廠產品實際表現之間嘅差距。成本低過純問卷方式已經喺度消耗嘅行政時間。
星期一朝早應該做咩
- 喺電子同聯網產品供應商評審加一條問題:你產品入面嘅智能行喺邊度——雲端、邊緣定係設備端——呢個選擇對全生命周期能耗意味住咩?
- 將數碼範圍三至少拆做三條線:雲服務、網絡、硬件隱含碳。一條籠統嘅IT線會將呢場轉移遮掩好多年。
- 將供應商嘅使用階段聲稱當作假設,直到佢哋附帶使用數據。邊緣設備提供到呢啲數據;開口攞。
- 重點盯實亞太供應商:邊緣轉型最先喺嗰度被設計同製造。最早理解佢嘅公司,將制定你下一代產品唔得不繼承嘅規格。
數據中心會繼續增長,用嚟訓練最大嘅模型——嗰部分負載唔會郁。但推理層,即係掂到你買入賣出嘅每一件聯網產品嘅嗰一層,正喺度搬出座大樓。嗰啲好似晶片行業更新自身架構咁快更新碳核算架構嘅公司,先會係2030年其範圍三報告仍然描述現實嘅公司。