Le titre est une provocation, mais seulement à moitié. Les data centers ne vont pas disparaître. Ce qui s'achève, c'est l'idée que l'intelligence doit vivre dedans. L'industrie des semiconducteurs livre aujourd'hui une génération de puces dont l'objet explicite est d'exécuter l'IA là où la donnée naît — dans la caméra, le véhicule, la machine-outil, le compteur — plutôt que d'expédier la donnée brute vers une installation hyperscale et retour. Pour quiconque pilote un inventaire Scope 3, ce n'est pas un sujet informatique. C'est un changement structurel de l'endroit où siégeront les émissions de votre chaîne de valeur numérique, et de qui pourra les mesurer.
Commençons par la facture que nous payons déjà. Data centers et réseaux de transmission représentent ensemble environ 1 à 1,5 % de la consommation électrique mondiale, et l'AIE projette un quasi-doublement de la demande électrique des data centers d'ici 2030 sous la pression des charges de travail IA. Chaque requête de grand modèle de langage, chaque flux vidéo envoyé au cloud pour analyse, chaque flux de capteurs téléversé pour traitement porte un coût énergétique dans une installation que vous ne possédez pas, sur un réseau que vous ne choisissez pas. En comptabilité carbone, l'essentiel de ce coût atterrit dans votre Scope 3 — catégorie 1 pour les équipements et services informatiques achetés, catégorie 11 pour l'énergie que vos produits consomment chez vos clients.
Trois ères d'architecture IA, trois profils carbone
La première ère est celle du cloud AI : des GPU dans d'immenses data centers, la donnée brute qui entre, la réponse qui sort. C'est puissant et coûteux sur toutes les dimensions — bande passante, latence, exposition des données, énergie. Une architecture de vidéosurveillance qui expédie la haute définition 24h/24 vers le cloud paie transmission et calcul distant en continu, qu'il se passe ou non quelque chose devant la caméra.
La deuxième ère est celle de l'edge AI : une puce système dans l'appareil exécute l'inférence localement. La caméra n'envoie plus de flux ; elle envoie des conclusions — un événement métadonnée, un court clip quand quelque chose se produit réellement. Ce type d'architecture réduit couramment la bande passante de plus de 90 %, garde la donnée brute sur site (un bénéfice de confidentialité en soi) et supprime la latence aller-retour. La comparaison énergétique est tout aussi nette : l'inférence locale sur une puce dédiée consomme une fraction de l'énergie qu'exigeraient la transmission et l'exécution distante du même modèle.
La troisième ère est déjà visible sur les feuilles de route : TinyML et IA ubiquitaire. Processeurs de signal, unités de traitement neuronal et microcontrôleurs exécutant du machine learning sous le milliwatt, sur batterie, sans aucune connexion réseau. Détection d'anomalies en continu, reconnaissance sonore, suivi de gestes — dans des appareils qui ne touchent jamais un serveur. À ce stade, le data center n'est même plus dans la boucle.
“Le paradigme bascule de « envoyer les pixels vers le cloud » à « comprendre les pixels à la périphérie ». Pour un comptable carbone, cette phrase se lit ainsi : les émissions quittent le Scope 2 d'un tiers pour entrer dans les choix de conception de votre produit.”
Le LLM quitte aussi le cloud — pour le bureau, le portable et la salle serveurs
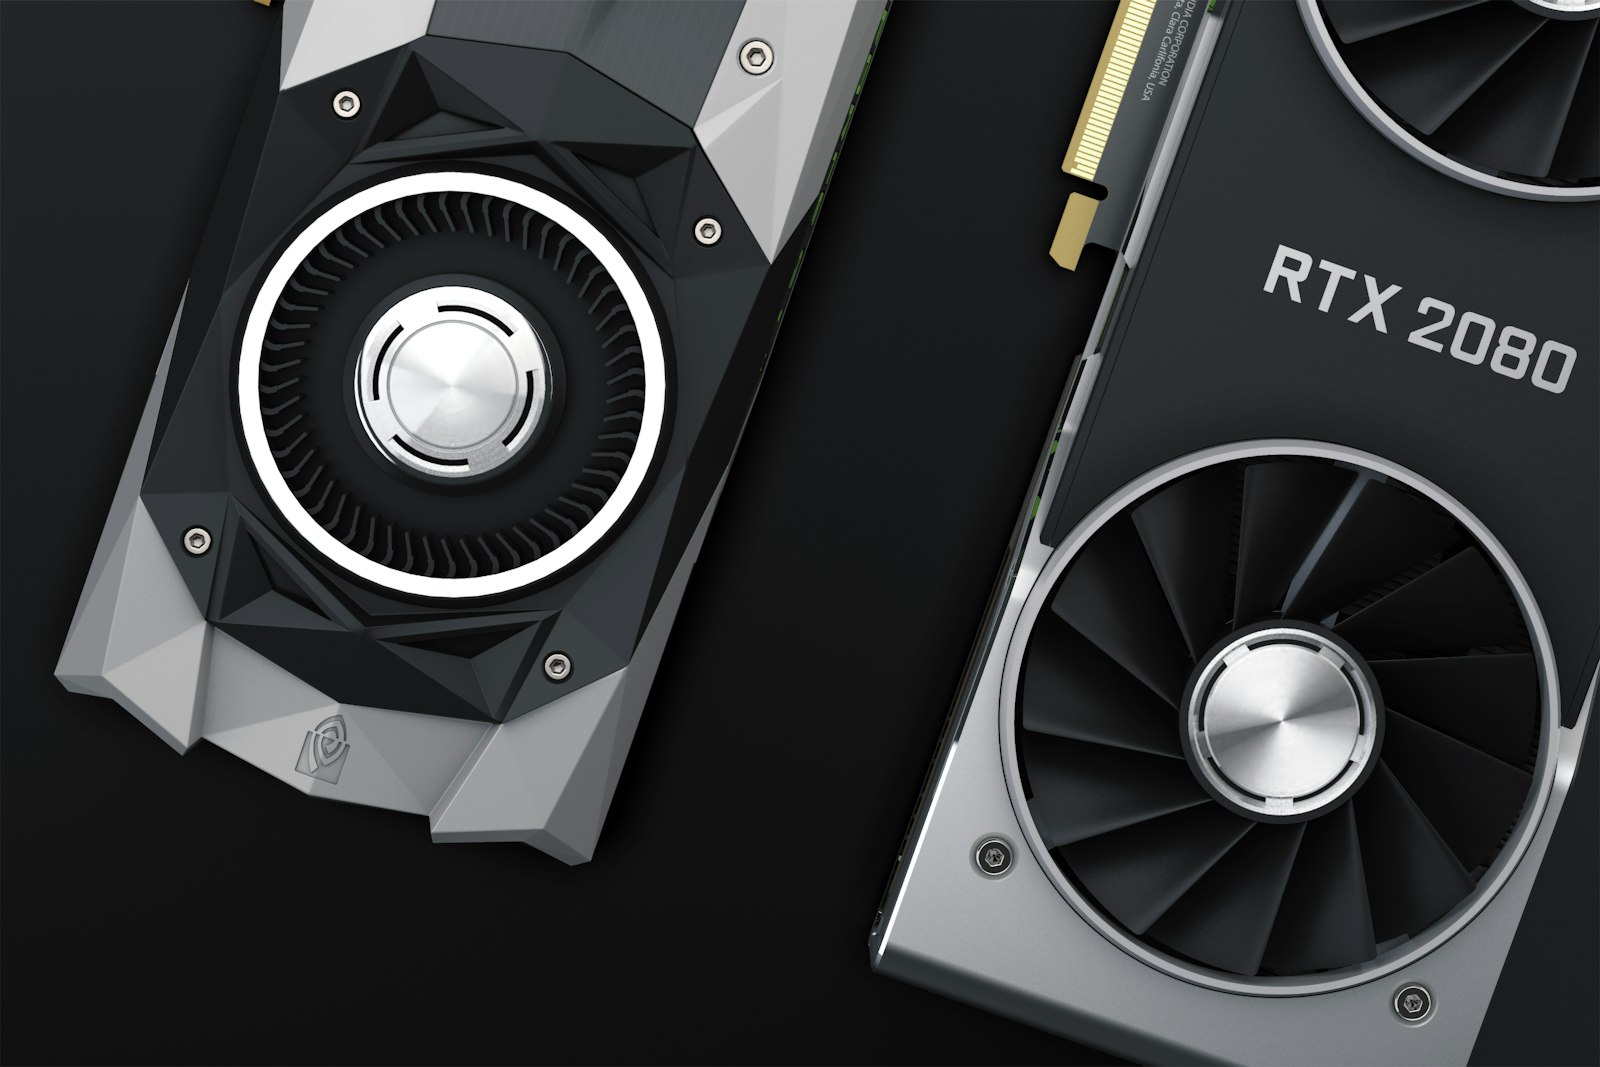
Ce basculement ne concerne pas que les capteurs et les caméras. La même physique fait sortir les grands modèles de langage du cloud. Une station de travail équipée d'un GPU NVIDIA RTX récent exécute désormais localement un modèle ouvert sérieux. Les puces Apple série M, avec leur mémoire unifiée partagée entre CPU et GPU, transforment un Mac Studio — voire un MacBook — en machine d'inférence crédible. Et des mini-PC comme ceux de GMKtec, bâtis sur des processeurs AMD Ryzen AI, posent une unité de traitement neuronal sur un bureau pour le prix d'un smartphone. Ce qui exigeait une baie de data center il y a trois ans tient désormais sous un écran.
Regardez qui en bénéficie. Un cabinet d'avocats fait tourner l'analyse documentaire sur un poste de bureau dans ses propres locaux : les dossiers clients ne quittent jamais le bâtiment, et l'argument de confidentialité s'écrit tout seul. Un indépendant emporte un portable qui rédige, traduit et résume sur batterie, dans un train, hors ligne. Une grande entreprise déploie sa propre grappe de serveurs et cesse de payer un loyer au token pour ses charges les plus routinières. Dans chaque cas, la facture d'énergie quitte le réseau d'un hyperscaler pour une machine que l'acheteur possède, contrôle — et peut réellement mesurer.
Le marché a déjà tranché
Les analyses de marché convergent vers la même forme : le marché de l'edge AI, environ 26 milliards de dollars en 2026, approcherait 245 milliards en 2040 — un taux de croissance annuel composé supérieur à 17 %. Le matériel domine les revenus aujourd'hui ; le logiciel est le segment qui croît le plus vite ; les appareils de périphérie — smartphones, IoT, drones, capteurs industriels — portent l'adoption. Les moteurs cités par les analystes sont exactement ceux qu'un responsable RSE devrait reconnaître : latence, coût de bande passante, pression de confidentialité et de conformité, maturation de la 5G, de l'IoT et des puces IA.
La géographie compte ici. L'Amérique du Nord détient aujourd'hui la plus grande part de marché, mais l'Asie-Pacifique est la région qui croît le plus vite — et c'est là que sont réellement fabriqués les puces, les appareils et les usines qui les intègrent. Si votre chaîne d'approvisionnement touche à l'électronique — et presque toutes y touchent désormais —, cette transition se produit dans votre base fournisseurs, qu'elle apparaisse ou non dans votre questionnaire.
Ce que cela réécrit dans votre Scope 3
Catégorie 1 — biens et services achetés. Le carbone embarqué du matériel informatique ne diminue pas parce que l'inférence passe à la périphérie ; il se déplace. Moins de serveurs et d'équipements réseau en amont, des puces plus sophistiquées dans plus d'appareils en aval. Un acheteur qui ne suit que les services de data center verra une ligne s'améliorer pendant que la ligne semiconducteurs grossit discrètement. La question à poser aux fournisseurs d'électronique n'est plus seulement quelle électricité renouvelable alimente leur usine d'assemblage, mais quelle fonderie, quel nœud de gravure, quel boîtier — la puce elle-même devient le point chaud carbone du produit.
Catégorie 11 — usage des produits vendus. C'est là que l'edge AI est une vraie bonne nouvelle. Un appareil qui traite localement au lieu de streamer vers le cloud peut réduire drastiquement son énergie d'usage sur sa durée de vie — sa propre consommation et sa part de charge réseau et data center. Pour les fabricants de produits connectés, l'architecture edge devient l'un des rares leviers qui réduisent la catégorie 11 par conception, plutôt que par une décarbonation du réseau que vous ne contrôlez pas.
Il y a un piège, cependant. Des économies d'usage calculées avec des facteurs de réseau moyens et des hypothèses d'utilisation sont des réductions modélisées, pas mesurées. Si votre produit revendique une empreinte moindre parce qu'il calcule à la périphérie, la revendication ne vaut que par la donnée d'usage qui la porte — donnée qu'un appareil edge, justement, peut réellement collecter.
Comment les outils du marché traitent ce sujet — et où est le manque
La plupart des plateformes de durabilité ont été construites pour un monde où les émissions numériques se résumaient à acheter de l'électricité renouvelable pour des serveurs et à déclarer l'usage du cloud. Elles rattrapent leur retard, mais la transition edge révèle une limite structurelle : elles mesurent ce qu'on leur déclare, pas ce qui est conçu dans les produits.
| Outil | Ce qu'il fait bien sur les émissions numériques | Où le basculement edge AI révèle un manque |
|---|---|---|
| EcoVadis | Questionnaires et notations fournisseurs, y compris les politiques d'achat IT. | Réponses autodéclarées ; incapable de voir si l'architecture produit d'un fournisseur réduit réellement l'énergie d'usage. |
| CDP | Déclaration standardisée sur l'énergie et les émissions, data centers inclus. | Annuel, agrégé, au niveau entreprise ; aveugle aux choix de conception au niveau produit comme l'inférence edge. |
| Watershed / Persefoni / Sweep | Moteurs de comptabilité carbone avec modules cloud et facteurs basés sur la dépense. | Estimations modélisées depuis la dépense et des moyennes ; un gain d'efficacité au niveau puce disparaît dans un facteur d'émission. |
| Normative | Calcul automatisé depuis les données comptables. | Même limite : le grand livre ne sait pas où se fait l'inférence. |
| SGS / TÜV SÜD | Vérification et assurance des chiffres déclarés. | Vérifie ce qui a été déclaré ; ne ré-ingenieure ni le produit ni le programme fournisseurs. |
| BE-CAUSE (Net Zero Pulse + SSDP) | Classe l'écosystème fournisseurs sur les vrais leviers de transition, puis déploie la cohérence ESG sur le terrain — y compris les questions d'architecture produit et d'énergie avec les fournisseurs qui conçoivent les appareils. | Pas un outil de reporting : c'est la couche d'exécution qui transforme un constat sur les émissions numériques en conversation fournisseur et en décision de conception. |
C'est le schéma que nous observons dans chaque catégorie de Scope 3 : le marché est bien équipé pour compter, mal équipé pour changer. Net Zero Pulse existe pour piloter l'écosystème fournisseurs au niveau portefeuille — identifier quels choix technologiques de quels fournisseurs déplacent réellement votre trajectoire. Le Strategic Suppliers Development Program fait ensuite le travail peu glamour sur le terrain : s'asseoir avec l'équipe d'ingénierie d'un fournisseur, lire le profil énergétique du produit, et combler l'écart entre ce que votre rapport déclare et ce que le produit expédié fait réellement. À un coût inférieur au temps administratif qu'une approche par questionnaires consomme déjà.
Quoi faire lundi matin
- Ajoutez une question à vos revues de fournisseurs électroniques et produits connectés : où tourne l'intelligence de votre produit — cloud, edge ou sur l'appareil — et que fait ce choix à l'énergie sur la durée de vie ?
- Découpez votre Scope 3 numérique en au moins trois lignes : services cloud, réseau, matériel embarqué. Une ligne IT unique masquera le basculement pendant des années.
- Traitez les revendications d'usage des fournisseurs comme des hypothèses tant qu'elles ne s'accompagnent pas de données d'usage. Les appareils edge peuvent les fournir ; demandez-les.
- Surveillez spécifiquement les fournisseurs Asie-Pacifique : la transition edge s'y conçoit et s'y fabrique en premier. Les entreprises qui la comprennent le plus tôt fixeront les spécifications dont héritera votre prochaine génération de produits.
Les data centers continueront de croître pour entraîner les plus grands modèles — cette charge-là ne bouge pas. Mais la couche d'inférence, celle qui touche chaque produit connecté que vous achetez ou vendez, est en train de quitter le bâtiment. Les entreprises qui mettront à jour leur architecture de comptabilité carbone aussi vite que l'industrie des puces met à jour la sienne seront celles dont les rapports Scope 3 décriront encore la réalité en 2030.