À retenir : préparer le RDUE commence par le produit et l’origine de ses matières, pas par un questionnaire fournisseur rempli. Vérifiez les codes de l’annexe I, distinguez emballages et produits, examinez les allégations de recyclage et rattachez les preuves d’origine aux flux concernés. Le nom du fournisseur désigne un interlocuteur ; il ne prouve pas le lieu de production.
Publié le 28 octobre 2026, cet article appartient à une série de huit mercredis. Il traite de la traçabilité des matières au titre du RDUE, sans reprendre le panorama réglementaire général.
1. Partir du code produit de l’annexe I
Le règlement (UE) 2023/1115, dit RDUE, vise certaines matières premières et les produits concernés énumérés à l’annexe I. Une désignation commerciale comme « emballage durable » ne détermine pas le périmètre. Consignez le code produit, la composition, l’opération et l’usage prévu, puis confrontez-les au texte actuel. Le coton ou la laine ne relèvent pas automatiquement du RDUE parce qu’ils entrent dans un textile.
2. Distinguer produits en papier et emballages d’accompagnement
Exemple hypothétique : une entreprise vend des boîtes en carton vides et expédie aussi des composants électroniques dans des cartons. Le papier ou carton commercialisé comme produit peut relever des codes listés ; l’emballage servant exclusivement à soutenir, protéger ou transporter un autre produit reçoit un traitement différent. Séparez ces flux. Un fournisseur commun et une matière d’apparence identique ne rendent pas les analyses interchangeables.
3. Vérifier les hypothèses sur le recyclé et le cuir
La mention « recyclé » ne constitue pas une exemption générale. L’exclusion liée aux déchets comporte des conditions : notamment, le produit est-il entièrement issu de matières ayant terminé leur cycle de vie et qui auraient autrement été éliminées comme déchets ? Les sous-produits de fabrication demandent une vigilance particulière. Pour les mélanges, identifiez les matières restant concernées et conservez les justificatifs de composition et de provenance.
Pour le cuir, vérifiez le code précis dans l’annexe I. Une proposition de retrait du cuir bovin ne doit pas être présentée comme adoptée. Les consignes d’achat doivent suivre le droit en vigueur, non une annonce de projet.
4. Construire une chaîne de preuves
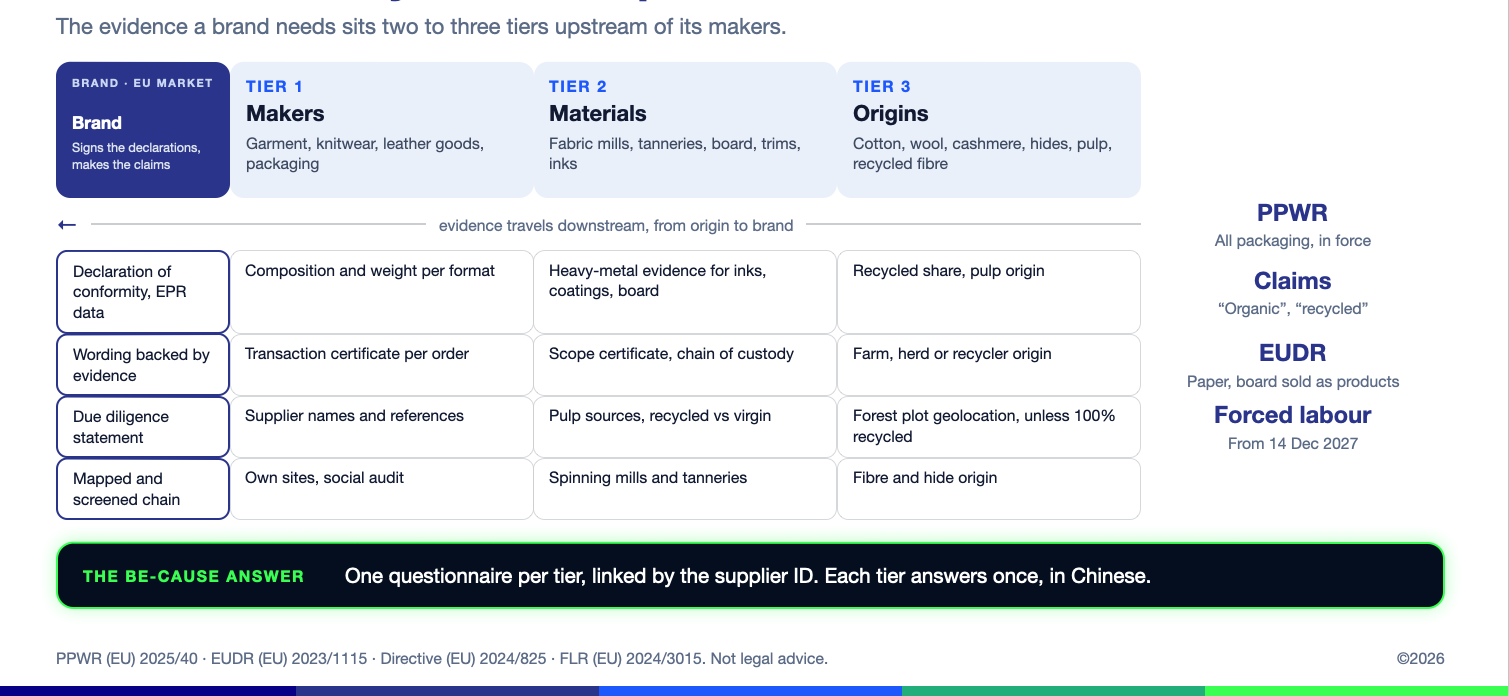
Pour chaque flux concerné, reliez produit, expédition ou lot, quantité, matière première et sources. Recueillez la géolocalisation requise des parcelles et la date ou période de production, avec les informations propres à la matière. Rattachez-y les preuves d’absence de déforestation et de respect de la législation pertinente du pays de production. Un certificat peut contribuer au dossier ; il ne remplace pas la diligence raisonnée.
Supposons qu’un négociant fournisse l’adresse d’une usine, sans données sur les parcelles en amont. Signalez cette lacune au lieu d’assimiler l’adresse à une preuve d’origine. Désignez un responsable, évaluez le risque et déterminez les mesures d’atténuation ainsi que le traitement de la déclaration de diligence raisonnée avant l’opération concernée.
5. Donner un rôle précis aux outils complémentaires
| Niveau | Outils ou démarche | Contribution |
|---|---|---|
| Évaluations | EcoVadis / Sedex | Évaluations de durabilité et informations fournisseurs utiles au contexte. |
| Publication et objectifs | CDP / SBTi | Publication environnementale et objectifs fondés sur la science, respectivement. |
| Comptabilité | Watershed / Persefoni / Sweep / Normative / Sphera | Comptabilité carbone et gestion de données de durabilité, selon l’offre. |
| Vérification | SGS / TÜV SÜD | Vérification et assurance dans les périmètres convenus. |
| Écosystème fournisseurs | BE-CAUSE Net Zero Pulse | Pilotage du portefeuille, maturité et confiance dans les données ; apporte déjà de la valeur à la publication ESG et au Scope 3. |
| Exécution | SSDP | Engagements de direction déployés avec cohérence dans les ateliers, au-delà des documents ou formulaires IA, avec exécution chiffrée et preuves. |
BE-CAUSE se positionne à un prix inférieur au coût du temps administratif et de l’énergie consacrés par l’acheteur aux tâches fournisseurs répétitives, avec une démarche plus rapide qu’un cycle de questionnaire et transposable au textile, à l’alimentaire, à la chimie, à l’électronique, à l’emballage et à l’automobile. Ce positionnement ne constitue pas un ROI mesuré et validé.
6. Transformer les lacunes en actions chiffrées
- Confirmer codes, composition, rôle et opération pour les flux prioritaires.
- Cartographier les sources et les preuves manquantes : parcelles, période de production et légalité.
- Attribuer chaque lacune à un responsable fournisseur, un réviseur acheteur et une échéance.
- Chiffrer traçage, traduction, adaptations informatiques, formation et vérifications nécessaires.
- Décliner les engagements en contrôles à réception, identification des lots et procédure d’escalade.
- Examiner qualité des preuves et risques résiduels avant clôture ; conserver les versions.
7. Vérifier le cadre, puis prioriser
Précaution réglementaire : vérifiez les dates d’application actuellement consolidées, l’annexe I, le code produit, le rôle de l’opérateur et la juridiction. Les obligations dépendent des dispositions et circonstances applicables ; cet article n’est pas un conseil juridique. Les preuves reliées soutiennent la préparation, pas une conformité certifiée. Pour les émissions, appliquez la méthode Scope 3 du GHG Protocol : le bilan carbone ne tranche pas le périmètre du RDUE.
Commencez par un groupe limité de fournisseurs, selon les flux potentiellement concernés, le risque d’approvisionnement, les preuves manquantes et l’importance des achats. Traitez un flux représentatif de bout en bout avant d’élargir la demande.